Audit d’entreprise : repérer les passifs cachés avant une acquisition
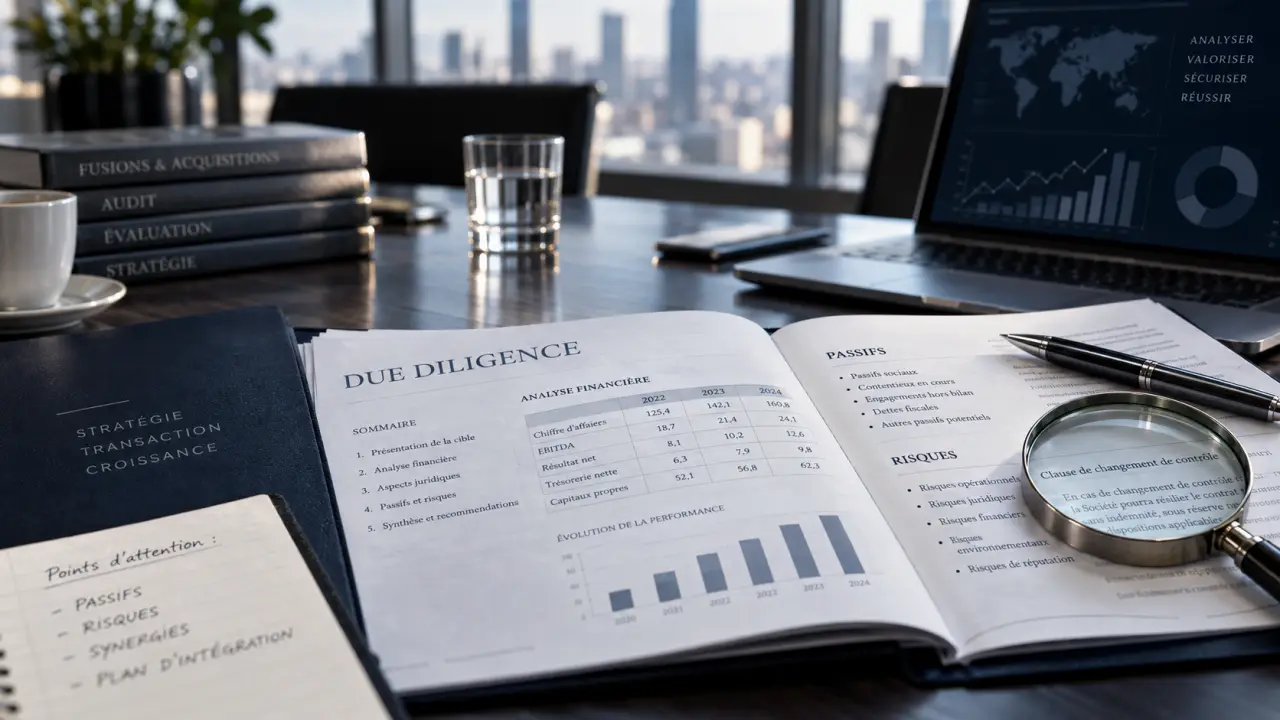
Un audit d’entreprise consiste à examiner de manière méthodique et indépendante les comptes, les contrats, les procédures et les obligations d’une organisation. Son objectif ne se limite pas à repérer des erreurs. Il sert à mesurer la fiabilité des informations disponibles, à prévenir les risques et à éclairer une décision importante, comme une croissance, une réorganisation ou le rachat d’une société.
Un audit vérifie, là où un diagnostic oriente
L’audit compare une situation réelle à un référentiel : obligations légales, règles comptables, normes internes, objectifs fixés ou bonnes pratiques professionnelles. L’auditeur collecte des preuves, teste des opérations et documente ses constats. Il peut ainsi identifier une anomalie comptable, une procédure insuffisamment sécurisée, une non-conformité ou un risque de perte financière.
Quiz : Audit d'entreprise
Le diagnostic est plus exploratoire. Il donne une photographie globale d’une entreprise, de ses forces, de ses faiblesses et de ses pistes d’amélioration. L’audit vérifie plus précisément si les informations déclarées correspondent aux pièces, aux flux et aux pratiques observées. Les deux démarches sont complémentaires, mais l’audit apporte un niveau d’assurance plus élevé lorsqu’une décision sensible doit être prise.
Audit interne et audit externe : deux rôles distincts
L’audit interne est réalisé au sein de l’entreprise, par une équipe dédiée ou par des collaborateurs missionnés. Il aide la direction à renforcer le contrôle interne, à fiabiliser les processus et à suivre les actions correctives dans la durée. L’audit externe est confié à un professionnel ou à un cabinet indépendant. Son recul renforce la crédibilité des conclusions auprès des investisseurs, des banques, des actionnaires ou des repreneurs.
Cette indépendance est essentielle : l’auditeur ne défend pas une décision déjà prise. Il expose les écarts, évalue leur gravité et précise les limites de ses travaux. Un rapport d’audit utile ne se contente donc pas d’un avis favorable ou défavorable. Il hiérarchise les risques et formule des recommandations applicables.
Choisir le périmètre d’audit selon le risque à maîtriser
Un audit d’entreprise peut porter sur une fonction précise ou sur plusieurs domaines. Le bon périmètre dépend du projet, de la taille de la structure, du secteur et des signaux d’alerte : baisse de marge, tensions de trésorerie, litige, évolution rapide des effectifs ou opération de cession.
| Type d’audit | Ce qui est examiné | Finalité principale |
|---|---|---|
| Comptable et financier | Bilan, compte de résultat, trésorerie, BFR, actifs et dettes | Fiabiliser les états financiers |
| Juridique et fiscal | Contrats, contentieux, déclarations, paiements et sûretés | Prévenir les passifs et sanctions |
| Social | Contrats de travail, salaires, congés et temps de travail | Réduire le risque social |
| Opérationnel | Organisation, achats, production, ventes et procédures | Améliorer l’efficacité |
| SI et conformité | Accès, données, cybersécurité, RGPD et règles internes | Sécuriser les systèmes et pratiques |
Les contrôles financiers ne portent pas uniquement sur le chiffre d’affaires
L’audit comptable et financier analyse notamment les deux grandes catégories d’actif : l’actif immobilisé, comme les équipements ou les titres de participation, et l’actif circulant, comme les stocks, les créances clients et les disponibilités. Il examine aussi les emprunts, les dettes fournisseurs, les dettes fiscales, les comptes courants d’associés et les provisions. Un besoin en fonds de roulement mal évalué peut fragiliser une entreprise pourtant rentable sur le papier.
Le déroulement d’un audit : des preuves au plan d’actions
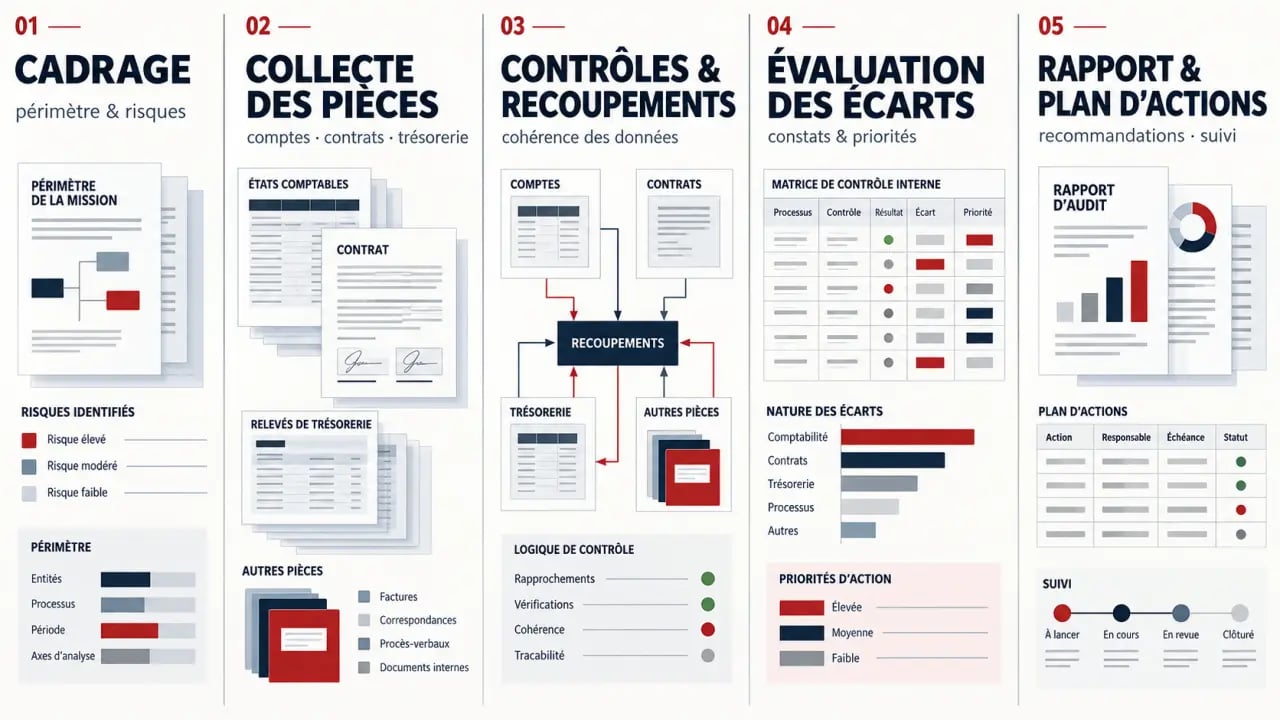
Une mission sérieuse commence par la définition d’un plan d’audit. Celui-ci précise les objectifs, le périmètre, les interlocuteurs, les documents attendus, les méthodes de contrôle et le calendrier. Cette phase évite de mobiliser inutilement les équipes et permet d’adapter les travaux aux risques les plus importants.
Vérifier l’obligation de nommer un commissaire aux comptes — Consultez les seuils légaux et les règles officielles à jour pour déterminer si votre entreprise doit désigner un commissaire aux comptes.
- Cadrer la mission : déterminer les enjeux et les zones à investiguer.
- Collecter les éléments : réunir les pièces comptables, les déclarations, les contrats, les procédures et les données opérationnelles.
- Contrôler et recouper : analyser les documents, réaliser des entretiens et confronter les déclarations aux faits.
- Évaluer les écarts : mesurer leur incidence financière, juridique, fiscale, sociale ou opérationnelle.
- Restituer et suivre : remettre le rapport, arbitrer les priorités et piloter les corrections.
Les documents à préparer pour gagner du temps
La direction financière réunit généralement les comptes annuels, les balances, les journaux comptables, les relevés bancaires, les budgets, les prévisions de trésorerie et les tableaux de BFR. S’y ajoutent les déclarations fiscales, les contrats clients et fournisseurs, les baux, les assurances, les emprunts, les tableaux des effectifs, les contrats de travail, les contentieux en cours, les titres de propriété intellectuelle et les rapports de gestion. Plus l’information est classée et accessible, plus l’auditeur peut consacrer son temps à l’analyse plutôt qu’à la recherche des pièces.
Dans une entreprise, les flux ne suivent pas une ligne droite : ils circulent entre devis, commandes, livraisons, factures, règlements et écritures. Une faiblesse de contrôle apparaît souvent à l’un de ces points de passage : validation orale, modification non tracée de coordonnées bancaires, avoir sans justificatif ou séparation insuffisante entre la personne qui commande et celle qui paie. Cartographier ces étapes donne à l’audit opérationnel une portée concrète, car il révèle les ruptures de traçabilité avant qu’elles ne deviennent des pertes ou des fraudes.
Obligation légale ou audit volontaire : savoir dans quel cadre agir
L’audit légal répond à des règles précises et peut conduire à la certification des comptes par un commissaire aux comptes. Pour une société, un audit financier annuel devient obligatoire lorsque deux des trois seuils suivants sont dépassés : 8 millions d’euros de chiffre d’affaires, 4 millions d’euros de total de bilan et 50 salariés. Le cadre applicable dépend toutefois de la forme juridique, de l’appartenance éventuelle à un groupe et de la situation de l’entreprise. Une vérification au cas par cas reste donc indispensable.
L’audit contractuel ou volontaire répond à un besoin de gestion. Il peut être déclenché avant une levée de fonds, une réorganisation, un déploiement d’outil informatique, une expansion rapide, des difficultés économiques ou la préparation d’un contrôle fiscal. Il joue alors un rôle préventif : une procédure fragile peut être corrigée avant de produire une erreur répétée, un redressement ou un litige.
Quel professionnel solliciter ?
Le commissaire aux comptes intervient dans le cadre de missions légales et de certification. L’expert-comptable peut réaliser un audit comptable et financier contractuel. Selon le périmètre, l’entreprise peut aussi mobiliser un avocat pour l’audit juridique, un avocat fiscaliste pour les sujets fiscaux, un spécialiste du droit social, un auditeur des systèmes d’information ou un cabinet expert en qualité, environnement ou conformité. Le choix doit reposer sur la compétence technique, l’indépendance, l’expérience du secteur et la clarté de la lettre de mission.
Avant une reprise, l’audit transforme les doutes en points de négociation
L’audit de reprise ou d’acquisition vérifie les informations transmises par le cédant avant la signature. Il porte sur la rentabilité réelle, les actifs, les dettes, la trésorerie, les contrats clés, les obligations fiscales et sociales, les litiges, les sûretés, les brevets, les marques et les licences. Il permet d’identifier des passifs cachés : dette fiscale non provisionnée, clause pénale défavorable, client majeur non sécurisé ou contentieux sous-estimé.
Ses conclusions peuvent modifier le prix, conduire à demander une garantie d’actif et de passif, imposer une condition suspensive ou, parfois, justifier l’abandon de l’opération. Le rapport ne remplace pas la décision du repreneur, mais il rend visibles les éléments susceptibles de peser sur la valeur et sur la capacité future de l’entreprise à générer de la trésorerie.
Après la restitution, les recommandations doivent être associées à des responsables, des échéances et des indicateurs de suivi. Un audit sans plan d’actions reste un constat. Suivi dans le temps, il aide à piloter la conformité, la gouvernance et la performance de l’entreprise.