Cabinet conseil en protection sociale : un audit utile avant de changer de contrat
Un contrat moins cher ne protège pas nécessairement mieux. Pour un employeur, un dirigeant ou un indépendant, le bon point de départ consiste à vérifier les revenus réellement couverts, les obligations applicables et les garanties déjà acquises. Un cabinet de conseil en protection sociale intervient pour établir ce diagnostic, comparer les solutions et accompagner leur mise en œuvre. Encore faut-il savoir ce que sa mission comprend, comment il est rémunéré et quels résultats concrets lui demander.
Choisir un cabinet pour son conseil, pas seulement pour ses contrats
Le cabinet analyse l’articulation entre les régimes obligatoires, les contrats complémentaires et votre situation professionnelle ou familiale. Son travail doit déboucher sur des recommandations argumentées : conserver une couverture satisfaisante, corriger une insuffisance, sécuriser un régime collectif ou consulter le marché. Changer d’assureur n’est pas une fin en soi.
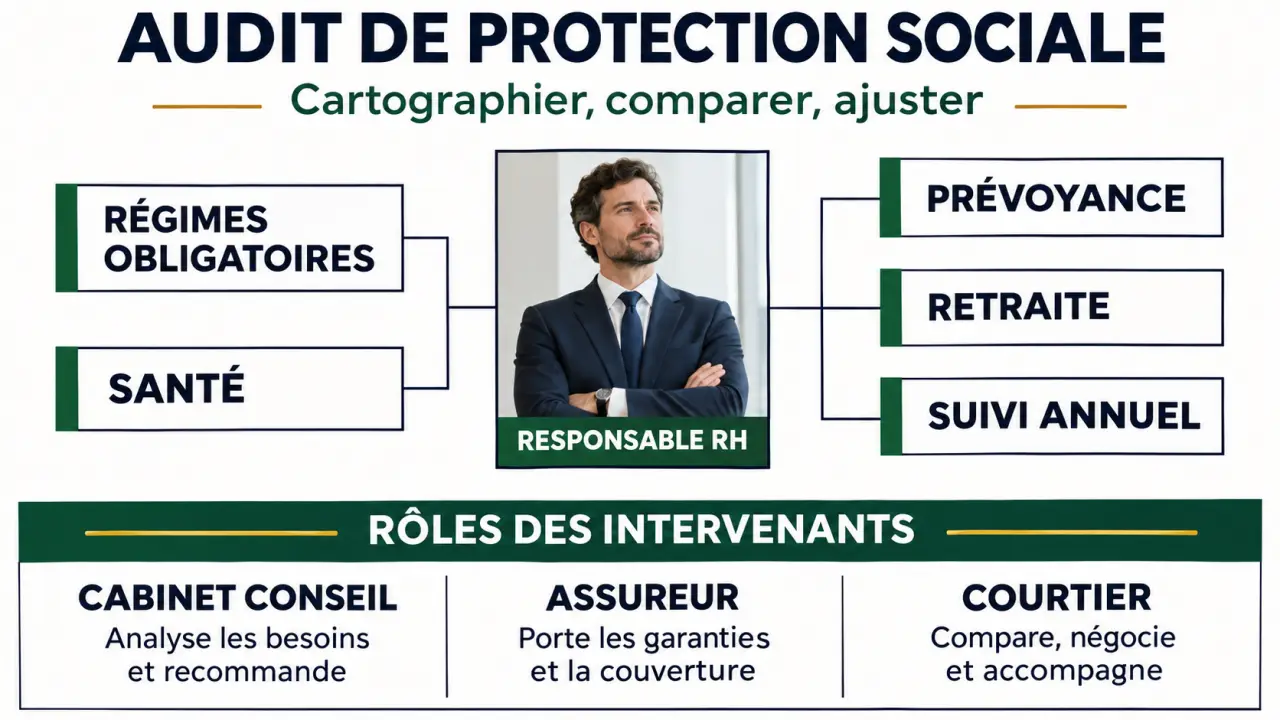
L’assureur porte le risque et verse les prestations prévues au contrat. Il peut s’agir d’une société d’assurance, d’une mutuelle ou d’une institution de prévoyance. L’agent général représente un ou plusieurs assureurs selon ses mandats. Le courtier exerce une activité d’intermédiation ; il peut aussi proposer un accompagnement approfondi. L’appellation « cabinet conseil » ne suffit donc pas à connaître le statut ni l’étendue du service.
Si le professionnel distribue des assurances, vérifiez son immatriculation à l’ORIAS et la catégorie correspondant à son activité. L’intermédiation relève d’un cadre réglementaire contrôlé notamment par l’ACPR. Ces vérifications sont nécessaires, mais ne prouvent pas à elles seules la qualité du diagnostic. Demandez également qui traitera votre dossier, quelles compétences seront mobilisées et quels organismes pourront être consultés.
Un interlocuteur local peut faciliter les échanges avec la direction ou les équipes RH. Pour autant, sa disponibilité, sa connaissance de votre convention collective et la qualité de ses livrables comptent davantage que sa seule proximité géographique.
Définir les risques à couvrir selon votre situation
La protection sociale ne se résume pas à la complémentaire santé. Celle-ci complète les remboursements de soins ; la prévoyance vise notamment les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès. La retraite et l’épargne répondent à un autre horizon. Ces besoins doivent être étudiés ensemble, sans confondre leurs fonctions.
Vérifiez l’immatriculation officielle d’un intermédiaire — Consultez le registre de l’Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est autorisé à exercer.
Dirigeant et indépendant : partir du revenu à préserver
Pour un travailleur non salarié, ou TNS, comme pour un dirigeant assimilé salarié, l’analyse commence par le statut et les droits obligatoires effectivement ouverts. Elle rapproche ensuite les prestations attendues des dépenses du foyer, des emprunts et des charges professionnelles. Un statut d’assimilé salarié ne signifie pas, à lui seul, une protection identique à celle de tous les salariés.
Selon les besoins, l’étude peut porter sur les indemnités journalières, une rente d’invalidité, un capital décès ou une couverture dépendance. Les garanties frais généraux, homme clé et croisées entre associés poursuivent des objectifs distincts : financer certaines charges, protéger l’entreprise ou organiser les conséquences du décès d’un associé. Leurs bénéficiaires doivent être clairement identifiés.
Entreprise et particuliers : distinguer protection immédiate et épargne
Pour l’employeur, la santé et la prévoyance collectives doivent concilier obligations, budget et besoins des salariés. Pour préparer les revenus futurs, le cabinet peut examiner les droits à retraite, les relevés de carrière, les simulations et les démarches de liquidation. Un PER, un PEE ou un PERECO s’étudie selon ses règles propres de disponibilité, de risque et de fiscalité, et non comme une réponse automatique.
Les contrats existants, notamment les anciens contrats Madelin, méritent également une analyse avant tout remplacement ou transfert. Des garanties acquises ou des conditions particulières peuvent rendre leur conservation pertinente.
Exiger un audit écrit qui relie garanties, budget et conformité
Un audit utile ne se limite pas à inventorier les cotisations. Il décrit les personnes couvertes, les prestations mobilisables, les limites des contrats et les écarts avec les besoins. Le livrable devrait hiérarchiser les corrections : risque majeur non couvert, anomalie documentaire, garantie insuffisante ou dépense peu pertinente.
Pensez à la protection sociale comme à un système de poulies : chaque dispositif prend le relais d’un autre pour soutenir le revenu. L’enjeu n’est pas seulement la solidité de chaque contrat, mais la continuité de la transmission. Demandez une chronologie d’indemnisation en cas d’arrêt : qui paie au départ, quand intervient le contrat complémentaire et à quel moment une éventuelle rente prend le relais ? Cette lecture révèle les périodes sans ressources que des tableaux de garanties séparés peuvent masquer.
Pour les régimes collectifs, le contrat d’assurance ne suffit pas à établir la conformité. Il faut rapprocher les obligations légales et conventionnelles de l’acte de mise en place : accord collectif, référendum ou décision unilatérale de l’employeur. Les catégories objectives, les affiliations, les dispenses justifiées et l’information des salariés font aussi partie des vérifications.
Le cabinet doit préciser ce qu’il contrôle lui-même et ce qui nécessite l’intervention d’un spécialiste du droit social. L’objectif est de rendre cohérents les engagements de l’employeur, le contrat et les pratiques de paie, en coordination avec les interlocuteurs concernés.
Comparer les offres au-delà de la cotisation affichée
Une consultation pertinente repose sur un cahier des charges commun. Sans ce socle, deux propositions peuvent sembler équivalentes alors qu’elles ne couvrent ni les mêmes personnes ni les mêmes situations. Demandez au cabinet de distinguer les améliorations réelles des simples différences de présentation.
| Point à comparer | Vérification utile |
|---|---|
| Santé | Bases de remboursement, plafonds, postes coûteux et couverture des ayants droit. |
| Arrêt de travail | Franchise, revenu retenu, durée d’indemnisation et articulation avec les prestations obligatoires. |
| Invalidité et décès | Définition de l’invalidité, calcul de la rente, capitaux et bénéficiaires. |
| Restrictions | Exclusions, carences, formalités médicales et limites territoriales. |
| Évolution du contrat | Révision tarifaire, cessation des garanties et conditions de maintien. |
En collectif, le compte de résultat permet, lorsqu’il est disponible, d’examiner l’équilibre entre cotisations et prestations. Il éclaire la discussion tarifaire sans garantir une baisse de prix. Les conditions de portabilité après le départ d’un salarié doivent également être expliquées.
Avant un remplacement, faites confirmer les dates d’effet et les conditions d’acceptation. Une économie peut perdre son intérêt si elle s’accompagne d’une exclusion nouvelle ou d’une rupture de couverture.
Cadrer les honoraires, les délais et le suivi avant de signer
La rémunération peut prendre la forme d’honoraires, de commissions versées par les organismes assureurs, ou d’une combinaison des deux. Une absence d’honoraires ne signifie pas une absence de rémunération. Faites préciser le mode de paiement, les prestations incluses, les frais supplémentaires et les éventuels liens susceptibles d’influencer la sélection.
Préparez les pièces nécessaires pour obtenir une proposition de mission réaliste :
- Contrats, notices de garanties et derniers appels de cotisations.
- Convention collective, effectifs, catégories couvertes et actes de mise en place.
- Comptes de résultat des deux derniers exercices, lorsqu’ils sont disponibles.
- Pour une étude individuelle : statut, revenus, charges et relevés de carrière utiles.
Le calendrier dépend de la complexité et de la disponibilité des documents. Accent Conseil indique quatre à huit semaines entre le premier échange et une recommandation écrite selon la taille du dossier : ce repère ne constitue pas un délai universel. Demandez vos propres jalons de collecte, de restitution et de décision.
Enfin, distinguez la mission initiale du suivi annuel : contrôle des affiliations, aide sur les prestations, analyse des renouvellements et veille réglementaire. Pour votre premier rendez-vous, formulez une priorité précise — sécuriser un revenu, vérifier un régime ou préparer la retraite — puis demandez un périmètre écrit. C’est la meilleure base pour comparer les cabinets sur le service réellement rendu.