Le conseil en stratégie développement durable transforme le reporting en décisions pilotables
Un conseil en stratégie développement durable aide l’entreprise à transformer des enjeux parfois dispersés, climat, ressources, conditions de travail, chaîne d’approvisionnement, gouvernance et conformité, en décisions opérationnelles. L’objectif est de prioriser les sujets qui comptent, de fixer une trajectoire crédible et d’organiser un pilotage dans la durée.
Ce que couvre réellement un conseil en stratégie développement durable
Le périmètre dépasse le seul environnement. Un accompagnement solide relie les impacts environnementaux, les sujets sociaux, la création de valeur, les risques de gouvernance et les attentes des parties prenantes. Il met ces enjeux en regard du modèle économique, des produits, des achats, des investissements et des décisions de direction.
RSE, ESG, environnement : des approches complémentaires
Le conseil RSE structure la responsabilité de l’entreprise dans ses pratiques et ses relations avec ses parties prenantes. Le conseil environnemental se concentre davantage sur les émissions, l’énergie, les matières, l’eau, la biodiversité ou les pollutions. L’approche ESG formalise des informations environnementales, sociales et de gouvernance utiles au pilotage, au reporting et au dialogue avec les financeurs.
Le conseil en stratégie développement durable coordonne ces dimensions. Il évite qu’un Bilan Carbone®, une politique d’achats responsables ou un rapport ESG soient traités comme des projets isolés. La durabilité devient un critère de choix pour l’offre, les opérations et les orientations de croissance. Cette cohérence aide aussi les équipes à relier les engagements affichés aux décisions prises au quotidien.
Un levier de résilience, pas seulement de conformité
Les risques physiques liés aux températures extrêmes ou à la sécheresse, les risques de transition, la dépendance aux matières premières et la vulnérabilité de certains fournisseurs peuvent affecter directement l’activité. Structurer une stratégie permet d’anticiper ces expositions, de protéger la continuité d’activité et d’identifier des possibilités de transformation du portefeuille ou de l’offre.
Cette démarche répond aussi à une préoccupation économique forte : 60 % des dirigeants français pensent que leur organisation disparaîtra d’ici 10 ans si son modèle d’affaires n’évolue pas. Un cabinet de conseil ne remplace pas la décision des dirigeants. Il leur apporte un cadre d’analyse pour arbitrer, séquencer les actions et rendre cette évolution mesurable.
Partir des décisions à prendre plutôt que d’empiler les diagnostics
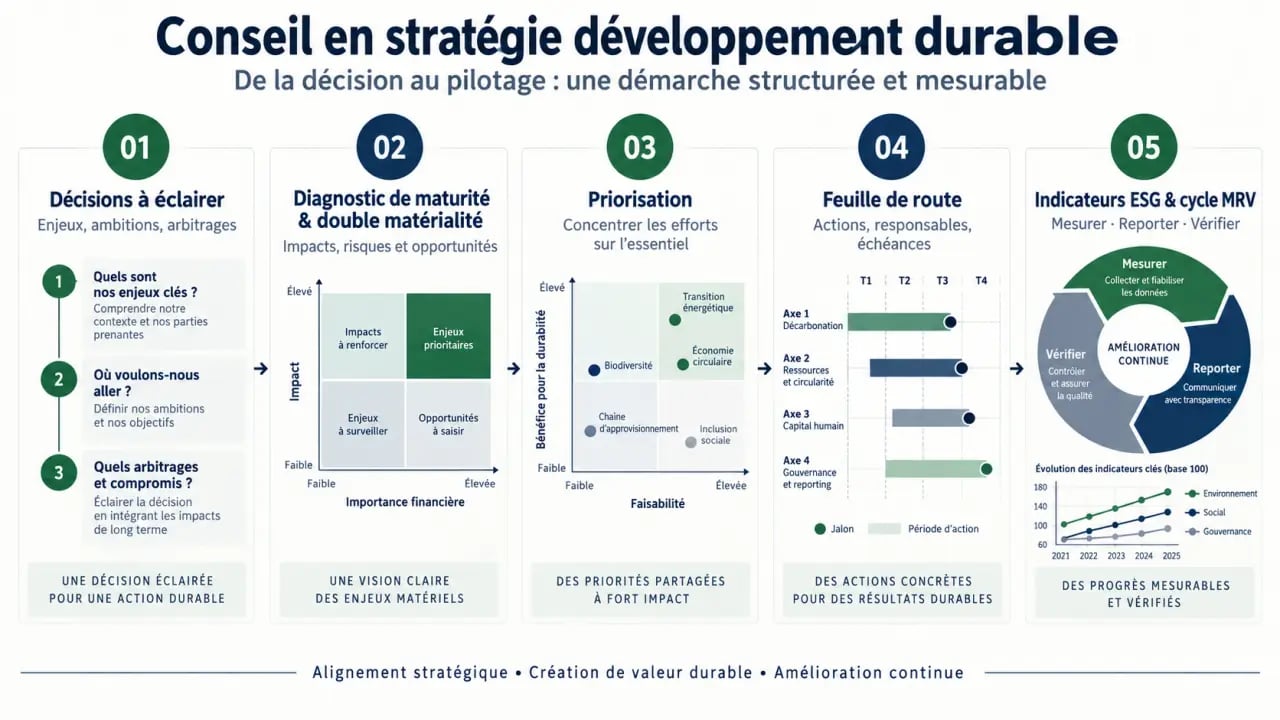
Une mission utile commence par les décisions qui doivent être éclairées : faut-il revoir une gamme de produits, sécuriser des approvisionnements, répondre à des demandes clients, préparer un reporting ou engager les équipes ? Cette question évite de collecter des données sans finalité et donne un cap au diagnostic.
CSRD et normes ESRS : la référence officielle européenne — Consultez la présentation officielle des obligations de reporting de durabilité liées à la CSRD et des normes européennes ESRS applicables aux entreprises.
Elle permet aussi de calibrer la mission. Une entreprise qui cherche à sécuriser sa chaîne d’approvisionnement n’aura pas les mêmes priorités qu’une organisation qui doit fiabiliser son reporting ESG ou revoir les critères de conception de son offre. Le conseil doit donc relier chaque analyse à un choix concret et à un responsable identifié.
Construire une photographie de maturité exploitable
L’audit initial examine les engagements existants, les données disponibles, les procédures, la gouvernance, les risques et les attentes des parties prenantes. Selon l’activité, il peut inclure une analyse des flux, des émissions induites, de la chaîne de valeur, des pratiques sociales ou de l’exposition au climat et à la nature.
La double matérialité est particulièrement utile : elle croise l’effet des activités de l’entreprise sur l’environnement et la société avec les effets des enjeux de durabilité sur sa performance financière. Le résultat attendu n’est pas une liste de thèmes, mais une hiérarchie qui permet de concentrer les ressources sur les sujets déterminants.
Une ardoise de salle de réunion peut devenir un outil de gouvernance efficace. D’un côté, on inscrit les décisions irréversibles ou coûteuses à court terme, comme le renouvellement d’un équipement, un contrat fournisseur ou le lancement d’une offre. De l’autre, on note les dépendances qu’elles créent sur dix ans. Ce rapprochement montre que la stratégie durable ne relève pas d’un service isolé. Elle doit intervenir avant l’engagement budgétaire, lorsque les options restent ouvertes.
Choisir les bons instruments de mesure
Les méthodes dépendent de la question à résoudre. Le Bilan Carbone® aide à cartographier les émissions de gaz à effet de serre. L’analyse du cycle de vie (ACV) compare les impacts d’un produit ou d’un service sur l’ensemble de son cycle. L’analyse de portefeuille, l’évaluation des risques climatiques et l’examen des dépendances aux services écosystémiques complètent l’analyse lorsque les enjeux sont financiers, sectoriels ou liés à la biodiversité.
- Pour réduire : établir une base de référence, fixer des objectifs et définir un plan de réduction priorisé.
- Pour adapter : analyser les vulnérabilités et prévoir des mesures de continuité.
- Pour rendre compte : utiliser des données traçables, une méthodologie explicite et des responsabilités définies.
- Pour transformer l’offre : intégrer des critères durables à la conception et aux arbitrages d’investissement.
Les livrables qui rendent la stratégie actionnable
Un accompagnement de qualité se reconnaît à ce que l’entreprise peut utiliser après le départ des consultants. Les livrables doivent être compréhensibles par la direction, appropriables par les métiers et suffisamment précis pour guider les responsables opérationnels. Ils doivent aussi faciliter les arbitrages lorsque les ressources, les délais ou les priorités entrent en concurrence.
| Livrable | Utilité concrète |
|---|---|
| Diagnostic de maturité et matérialité | Identifier les enjeux prioritaires, les écarts et les responsabilités. |
| Feuille de route pluriannuelle | Définir les actions, les échéances, les budgets indicatifs et les pilotes internes. |
| Trajectoire climat, nature ou ressources | Organiser des objectifs de réduction cohérents avec l’activité et les leviers disponibles. |
| Tableau de bord ESG | Suivre les indicateurs, alerter sur les écarts et alimenter le reporting. |
| Plan de conduite du changement | Faire participer les achats, la finance, les RH, les opérations et les équipes commerciales. |
Le pilotage repose ensuite sur un cycle MRV : monitoring, reporting, verification. Il s’agit de mesurer régulièrement, de déclarer de manière cohérente, puis de vérifier la qualité des informations. Cette discipline limite les engagements imprécis et renforce la crédibilité des communications externes. Elle aide également à repérer les écarts entre les objectifs annoncés et les résultats obtenus.
Intégrer les référentiels sans perdre le sens business
La CSRD, les demandes des donneurs d’ordre et les attentes des investisseurs renforcent le besoin de données ESG fiables. Des cadres tels que GRI, CDP, SASB ou TNFD peuvent aussi structurer la publication et le dialogue avec les parties prenantes. Leur utilisation ne doit toutefois pas conduire à un exercice purement documentaire.
Le bon niveau d’exigence dépend de la taille de l’organisation, de son secteur, de sa place dans la chaîne de valeur et de ses obligations. Un conseil pertinent traduit les référentiels en processus concrets : qui collecte les données, qui les valide, quels indicateurs sont suivis et quelle décision est prise lorsque la trajectoire n’est pas respectée.
La conformité devient alors le résultat d’une gouvernance plus robuste. Elle ne dispense ni d’une stratégie d’adaptation face aux risques climatiques, ni d’un travail sur la déforestation, la traçabilité ou les conditions de production lorsque ces enjeux sont matériels pour l’entreprise. Le reporting prend ainsi sa place dans un système de décision, plutôt que dans un document séparé des opérations.
Choisir un cabinet capable de faire avancer les équipes
Comparer des prestataires sur la seule promesse d’expertise ESG est insuffisant. Le bon partenaire doit savoir passer de l’analyse à l’exécution, parler aux dirigeants comme aux équipes métiers et adapter son intervention aux contraintes réelles de l’organisation.
- Vérifiez l’expérience sectorielle : les leviers d’une industrie, d’un acteur de services ou d’une entreprise agroalimentaire ne sont pas identiques.
- Demandez la méthode de priorisation : elle doit relier les impacts, les risques, la faisabilité, les coûts et le potentiel de transformation.
- Examinez les livrables annoncés : une feuille de route sans responsable, indicateur ou calendrier ne permet pas de piloter.
- Évaluez le transfert de compétences : l’équipe interne doit pouvoir poursuivre le suivi sans dépendance permanente.
- Clarifiez le rôle de la direction : une mission réussie prévoit des arbitrages réguliers au bon niveau de gouvernance.
Avant de choisir, formalisez un besoin simple : périmètre, décisions à éclairer, échéance réglementaire éventuelle, données déjà disponibles et personnes à mobiliser. Cette préparation permet de comparer les propositions sur leur capacité à produire une stratégie durable pilotable, crédible et réellement intégrée à l’entreprise.